
Durigan sustenta que a alíquota efetiva de 8,5% preserva a arrecadação e amplia a transparência; Izalci Lucas contesta os critérios do cálculo e quer adiar os testes da reforma até o fim de 2027
Da Redação – Portal AtitudeTO
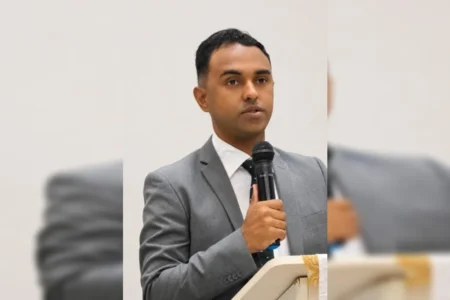
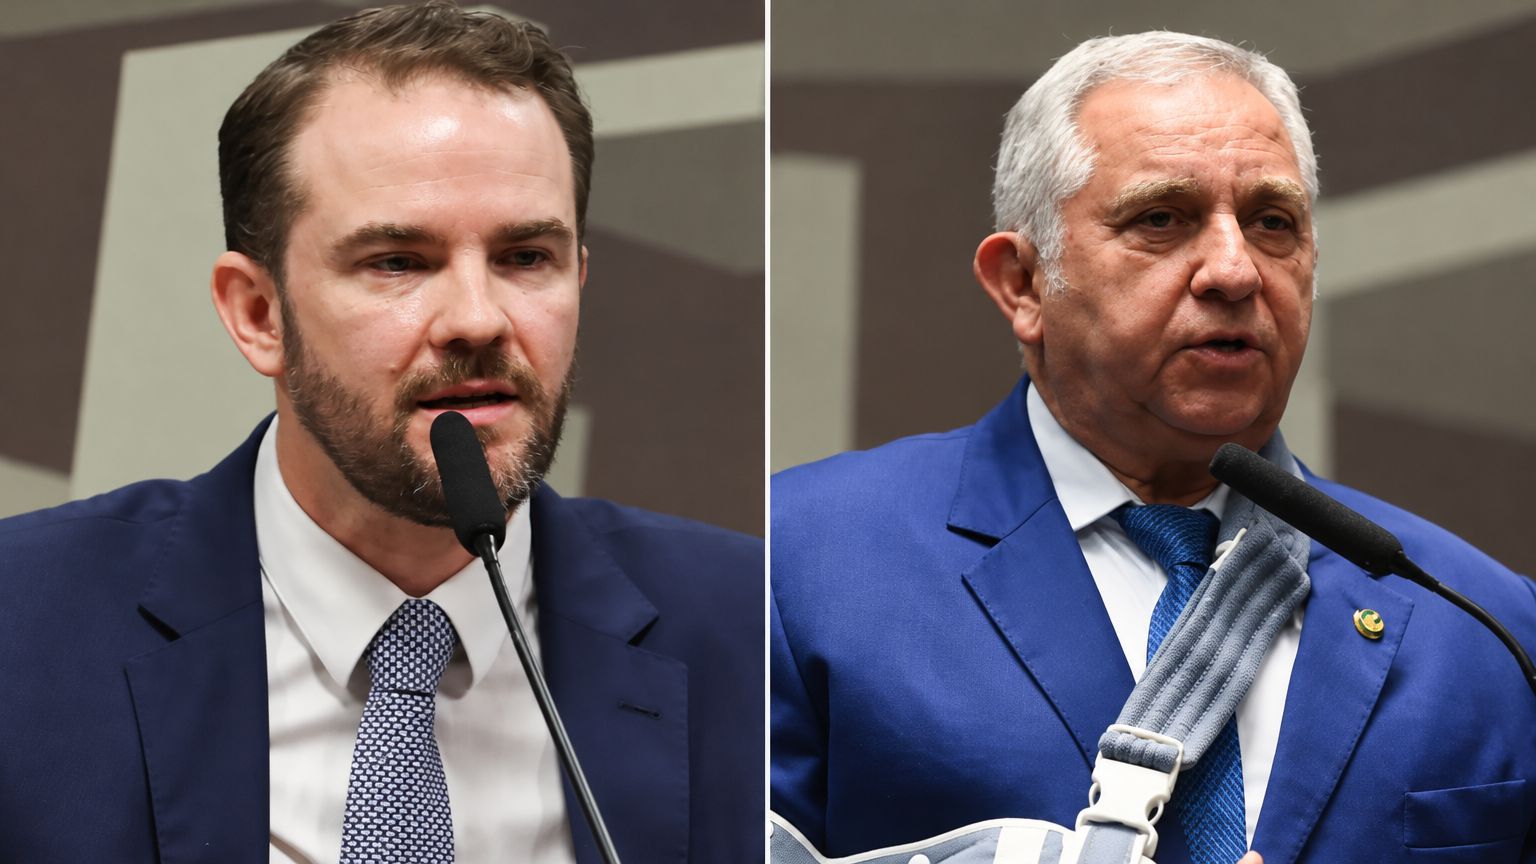
O ministro da Fazenda, Dario Durigan, afirmou nesta terça-feira (17) que a reforma tributária produzirá ganhos permanentes de responsabilidade fiscal, justiça social e transparência. Em audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado, Durigan defendeu a alíquota máxima estimada em 11,3% para o novo sistema e disse que a carga efetiva média deve ficar em 8,5%. Setores com regimes diferenciados e parte da população terão tributação menor ou zerada.
A audiência, que também reuniu o presidente do Tribunal de Contas da União (TCU), Vital do Rêgo Filho, e o secretário especial da Receita Federal, Robinson Barreirinhas, discute a reforma e a metodologia de cálculo da alíquota dos novos tributos sobre o consumo. Os trabalhos na comissão seguem até quarta-feira (18).
Transparência sobre renúncias fiscais
Segundo Durigan, um dos principais avanços do novo modelo é tornar visível o custo das renúncias fiscais. Pela sistemática aprovada, a concessão de novos benefícios tributários terá impacto direto na alíquota dos tributos sobre o consumo, o que permite à sociedade e aos agentes públicos conhecer os efeitos de cada decisão.
“Quando for pautada uma renúncia fiscal, a conta vai ser apresentada de plano. A decisão vai ser inteira”, disse o ministro.
Ele afirmou que a medida permitirá avaliar com mais clareza os custos dos incentivos tributários e os efeitos dessas decisões sobre os demais contribuintes.
Izalci questiona cálculos da CBS e pede prorrogação dos testes
O senador Izalci Lucas (PL-DF) defendeu a prorrogação do período de testes da reforma até o fim de 2027. Para ele, as empresas precisam de mais tempo para adaptar sistemas, contratos e preços às novas regras.
“Sou um dos maiores defensores da reforma tributária, discuto esse assunto há 20 anos. Mas não podemos precipitar algumas etapas. Como o empresário vai definir preços e contratos se ainda não conhece sequer a alíquota da CBS, do IBS e como será a implantação do split payment?”, questionou.
O parlamentar cobrou critérios transparentes e coerentes com o compromisso constitucional de evitar aumento da carga tributária. Ele também manifestou preocupação com os efeitos da reforma sobre o setor de serviços, sobretudo pelo peso da folha de pagamento na estrutura de custos das empresas, e questionou se haverá mecanismos de compensação para impedir que a mudança eleve a tributação do segmento.
Entenda a CBS e o cálculo da alíquota
A Contribuição sobre Bens e Serviços (CBS), tributo federal criado na reforma, substituirá o PIS/Pasep e a Cofins a partir de 2027. Ao lado do Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal, formará o novo modelo de Imposto sobre Valor Agregado (IVA) dual do país.
A CBS incidirá sobre o consumo de bens e serviços e seguirá o princípio da não cumulatividade. Na prática, as empresas poderão descontar créditos relativos aos tributos pagos nas etapas anteriores da cadeia produtiva, o que reduz a tributação em cascata.
Paralelamente à definição da alíquota, o Ministério da Fazenda defende medidas para facilitar a transição, entre elas mecanismos que ampliam o aproveitamento de créditos tributários, inclusive sobre máquinas, equipamentos e outros investimentos das empresas. Segundo a equipe econômica, as medidas buscam reduzir custos de adaptação, dar previsibilidade aos contribuintes e suavizar a passagem do sistema atual para o IVA dual.
Pela legislação da reforma, coube inicialmente à Receita Federal elaborar os cálculos da alíquota necessária para preservar a arrecadação dos tributos federais que serão substituídos. Em seguida, o TCU analisou a metodologia e calculou a alíquota de referência da CBS. Em outubro, o tribunal aprovou o percentual de 11,3468%, arredondado para 11,3%.
A distância entre a alíquota anunciada e a alíquota praticada
A defesa de uma alíquota efetiva de 8,5% convive com uma questão que a audiência não resolveu: a diferença entre o percentual de referência calculado pelo TCU e a carga que cada empresa efetivamente pagará. O argumento do governo é que a média cai porque parte dos contribuintes tem tratamento diferenciado ou alíquota zero — o que, na prática, transfere para os demais setores o esforço de manter a arrecadação. É exatamente esse ponto que o senador Izalci Lucas colocou em pauta ao cobrar transparência nos critérios e ao apontar o setor de serviços como o mais exposto à mudança.
A prorrogação dos testes até o fim de 2027, defendida por Izalci, desloca o debate do campo da alíquota para o da operação. Sem regras claras sobre split payment e sem definição sobre compensações, empresas não conseguem precificar contratos de médio prazo — e o risco de insegurança jurídica se acumula justamente no período em que o sistema antigo e o novo vão coexistir. A promessa de transparência sobre renúncias fiscais é um avanço concreto, mas ela só se sustenta se vier acompanhada de cronograma factível e de respostas sobre quem paga a conta da transição.
Resumindo
- Durigan defende alíquota máxima de 11,3% e carga efetiva média de 8,5%, com ganhos de transparência sobre renúncias fiscais
- Izalci Lucas (PL-DF) pede prorrogação dos testes até o fim de 2027 e questiona critérios de cálculo da CBS, do IBS e do split payment
- Audiência na CAE segue até quarta-feira (18), com TCU e Receita Federal
- Ponto crítico: a diferença entre alíquota de referência e carga efetiva concentra o esforço arrecadatório nos setores sem regime diferenciado